- نویسنده : اقتصاد فارسی
- 22 سپتامبر 2026
- کد خبر 235531
- 52 بازدید
- 2 نظر
- پرینت
در اقتصادی که متغیرهای کلان آن همواره دستخوش تغییر هستند، اتکا به روشهای تکبعدی برای حفظ ارزش دارایی، کارایی خود را از دست داده. این مقاله به بررسی ساختار اصولی مدیریت ثروت، رویکردهای تحلیلی تخصیص سرمایه و معرفی ابزارهای مدرنی میپردازد که فرآیند تصمیمگیری مالی را از رفتارهای هیجانی به استراتژیهای مدون، ساختاریافته و مبتنی بر داده ارتقا میدهند.
تحلیل ساختار تورم و اثر آن بر جریانهای نقدی
تورم در ادبیات اقتصادی، تنها به معنای افزایش سطح عمومی قیمتها نیست؛ بلکه در ماهیت خود نوعی مالیات پنهان است که قدرت خرید پول را به مرور زمان دچار فرسایش میکند. درک دقیق این پدیده، نقطه آغاز هر استراتژی مالی موفق است.
بسیاری از افراد در ارزیابی عملکرد مالی خود دچار خطای محاسباتی میشوند و تنها «بازده اسمی» را معیار قرار میدهند. بازده اسمی همان درصد سودی است که از یک سرمایهگذاری بهدست میآید. اما متغیر حیاتیتر در این زمینه، «بازده واقعی» است که پس از کسر نرخ تورم از بازده اسمی محاسبه میشود.
برای اینکه کاملا متوجه شوید، یک مثال میزنیم. اگر یک دارایی در طول یک سال ۳۰ درصد رشد قیمت داشته باشد، درحالیکه نرخ تورم عمومی ۴۵ درصد بوده، سرمایهگذار در واقعیت با کاهش ۱۵ درصدی قدرت خرید خود مواجه شده است. این خطای محاسباتی باعث میشود بسیاری از افراد احساس ثروتمند شدن کاذب پیدا کنند، درحالیکه ارزش واقعی دارایی آنها در حال آب رفتن است.
برای عبور از این تله، تمرکز استراتژیهای مالی باید از «رشد عددی» به «حفظ و ارتقای قدرت خرید» تغییر یابد. این تغییر زاویه دید، نیازمند ابزارها و مدلهای محاسباتی دقیقی است که بازدهی داراییها را با شاخصهای تورمی تعدیل کرده و تصویر شفافی از وضعیت مالی ارائه میدهند.
گذار از روشهای تکبعدی به مدیریت چندلایه ثروت
در گذشته، مدیریت مالی شخصی اغلب به خرید فیزیکی یک دارایی مشخص محدود میشد. افراد با تبدیل مازاد درآمد خود به یک کلاس دارایی خاص، تلاش میکردند ریسک کاهش ارزش پول را پوشش دهند. اما این رویکرد سنتی در اقتصادهای پیچیده امروزی نواقص ساختاری متعددی دارد.
تمرکز تمام منابع مالی بر یک بازار خاص، فرد را در معرض ریسکهای سیستماتیک و شوکهای مقطعی آن بازار قرار میدهد. رکود در یک بخش خاص میتواند به توقف کامل جریان رشد سرمایه منجر شود.
مدیریت چندلایه ثروت به این معناست که سبد دارایی فرد باید بر اساس متغیرهای مختلفی از جمله زمان، نیاز به نقدینگی و میزان پذیرش نوسان یا خطرپذیری طراحی شود. در این رویکرد، با یک اکوسیستم مالی یکپارچهی پویا روبهرو هستیم که هر بخش از آن وظیفه خاصی را بر عهده دارد.
مولفههای کلیدی در رویکرد چندلایه
برای مدیریت چندلایه ثروت، باید به موارد زیر توجه کرد:
- تخصیص بخشی از سرمایه به داراییهایی با نقدشوندگی بالا برای مواقع اضطراری.
- ورود به بازارهایی که پتانسیل رشد دارند، اما نیازمند تحمل نوسانات کوتاهمدت هستند.
- تخصیص بخش اصلی سرمایه به بسترهایی با قابلیت خلق ارزش ساختاری در بازههای زمانی چند ساله.
ارزیابی روانشناختی و تعیین پروفایل ریسک
پیش از هرگونه اقدام برای ورود به بازارهای مالی، شناخت دقیق مختصات رفتاری و شخصیتی سرمایهگذار اهمیت فوقالعاده بالایی دارد. پروفایل ریسک، خمیرمایه اصلی تشکیلدهنده استراتژیهای مالی است و بر پایه دو مفهوم مجزا، اما بههمپیوسته تعریف میشود.
- ظرفیت پذیرش ریسک: یک شاخص کاملا عینی است که به عواملی مانند سطح درآمد ماهانه، میزان بدهیها، تعداد افراد تحت تکفل و افق زمانی مورد نظر بستگی دارد. معمولا هرچه فرد در سنین پایینتری باشد و ثبات درآمدی بیشتری داشته باشد، ظرفیت ریسک او بالاتر است.
- تحمل ریسک: ریشه در روانشناسی فردی دارد. این شاخص نشان میدهد که یک شخص از نظر ذهنی و روانی تا چه میزان میتواند افت ارزش پرتفوی خود را در کوتاهمدت تماشا کند، بدون آنکه دست به رفتارهای هیجانی و فروش از روی ترس بزند.
شکاف میان ظرفیت و تحمل ریسک، یکی از بزرگترین عوامل شکست در مدیریت ثروت محسوب میشود. طراحی هرگونه استراتژی مالی باید دقیقا در نقطه تقاطع این دو مولفه انجام گیرد تا فرد در تلاطمهای بازار قادر به پایبندی به برنامه خود باشد.
معماری پرتفوی و استراتژیهای تخصیص دارایی
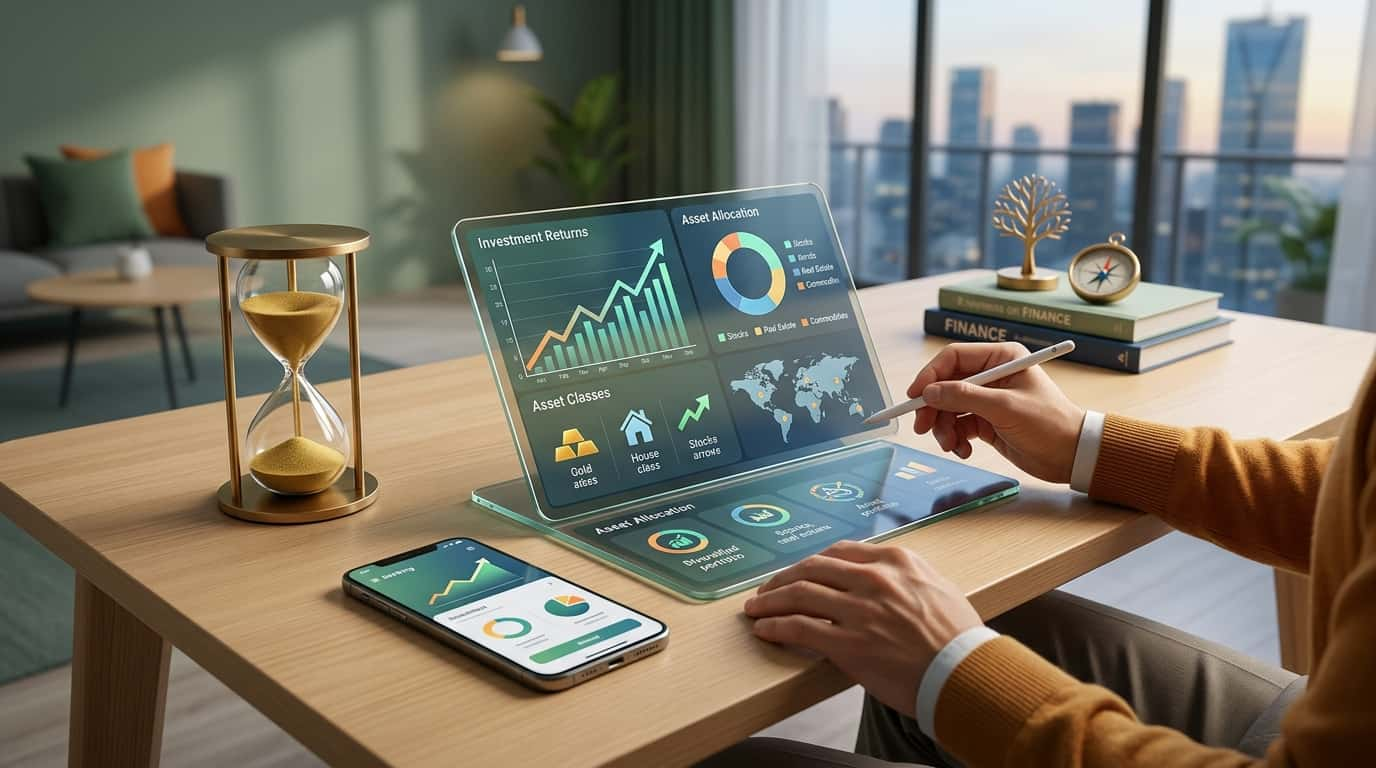
تخصیص دارایی را میتوان هسته مرکزی مدیریت ثروت دانست. دادههای تاریخی نشان میدهند که بیش از ۹۰ درصد از بازدهی یک سبد سرمایهگذاری، نه به زمانبندی دقیق ورود و خروج و نه به انتخاب داراییها، بلکه به نحوه تخصیص سرمایه میان کلاسهای مختلف دارایی بستگی دارد.
روشهای نوین تخصیص سرمایه
استراتژیهای تخصیص دارایی بهصورت کلی به دو دسته استراتژیک و تاکتیکی تقسیم میشوند که ترکیب اصولی آنها میتواند بازدهی تعدیلشده با ریسک را بهینه کند.
- تخصیص استراتژیک: در این مدل، وزن هر کلاس دارایی بر اساس اهداف بلندمدت تعیین شده و بهصورت ثابت حفظ میشود. این روش بر پایبندی به یک نقشه راه میانمدت و بلندمدت استوار است.
- تخصیص تاکتیکی: در این روش، مدیر سرمایه با توجه به شرایط اقتصاد کلان و چرخههای تجاری، بهصورت مقطعی وزن برخی داراییها را در پرتفوی تغییر میدهد تا از فرصتهای کوتاهمدت بهرهمند شود.
یکپارچگی فناوری با استراتژیهای مالی؛ عصر ابزارهای هوشمند
یکی از مهمترین تحولات دهه اخیر در بازارهای مالی، ورود فناوریهای نوین به حوزه مدیریت ثروت شخصی است. پیچیدگی روزافزون متغیرهای اقتصادی باعث شده تا پردازش دستی اطلاعات و تصمیمگیری بر مبنای شهود، جای خود را به سیستمهای یکپارچه دادهمحور بدهد.
این ابزارهای تکنولوژیک، امکاناتی را که تا پیش از این تنها در اختیار نهادهای مالی بزرگ و صندوقهای پوشش ریسک قرار داشت، در اختیار سرمایهگذاران حقیقی قرار داده. قابلیت تجمیع دادهها، رصد لحظهای ارزش داراییهای مختلف و محاسبه خودکار شاخصهای ریسک، از جمله دستاوردهای این تحول است.
در راستای این تحول، سیستمهای تحلیلی و فناوریهای مدیریت پرتفوی در پلتفرم اکوتراست (ecotrust.ir) به سرمایهگذاران کمک میکند تا با دقت بیشتری بر اساس سطح تحمل ریسک خود، به تخصیص دارایی بپردازند و از تصمیمگیریهای کورکورانه فاصله بگیرند. این ابزار با ارائه یک داشبورد جامع، به افراد اجازه میدهد تا تغییرات بازارهای مختلف را در یک نمای واحد پایش کنند.
فناوری در اینجا بهعنوان کاتالیزوری عمل میکند که دادههای خام و پراکنده بازار را دریافت کرده و آنها را به اطلاعات پردازششده و پیشنهادهای اجرایی شفاف برای تشکیل سبد دارایی تبدیل میکند.
بررسی تحلیلی کلاسهای اصلی دارایی در چرخههای اقتصادی
تشکیل یک سبد قوی، نیازمند شناخت دقیق رفتار هر کلاس دارایی در چرخههای مختلف اقتصادی است. هر بازار در شرایط خاصی از تورم، رکود یا رونق اقتصادی، واکنش متفاوتی از خود نشان میدهد. مدیریت ثروت ایجاب میکند که سرمایهگذار دیدگاهی جامع نسبت به تمامی این گزینهها داشته باشد و بهجای تعصب روی یک بازار خاص، از ویژگیهای منحصربهفرد هر کدام بهره ببرد.
اوراق بهادار و صندوقهای سرمایهگذاری
بازار سرمایه بهعنوان یکی از مهمترین ارکان جذب نقدینگی، پتانسیل بالایی برای پوشش تورم در بلندمدت دارد. سرمایهگذاری غیرمستقیم از طریق صندوقهای سهامی، صندوقهای بخشی و ETFها، امکان ایجاد تنوع را برای افراد فراهم میکند و نیاز به رصد مداوم بازار را کاهش میدهد.
ابزارهای مبتنی بر درآمد ثابت
اگرچه در شرایط تورمی شدید، بازده واقعی ابزارهای درآمد ثابت ممکن است منفی باشد، اما این کلاس دارایی بهدلیل ثبات و ایجاد جریان نقدینگی پیشبینیپذیر، نقش مهمی در کنترل نوسانات کل پرتفوی ایفا میکند. این ابزارها سپر دفاعی سبد دارایی در روزهای ریزشی بازار محسوب میشوند.
بازارهای فیزیکی و کالایی
کامودیتیها و داراییهای فیزیکی معمولا همبستگی مثبتی با تورم دارند. این داراییها در زمان افزایش انتظارات تورمی یا بیثباتیهای کلان، بهعنوان یک لنگر حفظ ارزش عمل میکنند. با این حال، هزینه نگهداری و خطرات امنیتی آنها باعث شده تا امروزه صندوقهای کالایی مبتنی بر این داراییها جایگزین بسیار کارآمدتری باشند.
املاک، مستغلات و صندوقهای مرتبط
مستغلات بهعنوان یک دارایی ضد تورمی سنتی شناخته میشوند، اما چالش اصلی این بازار، عدم نقدشوندگی سریع و نیاز به سرمایه اولیه کلان است. توسعه ابزارهایی مانند صندوقهای سرمایهگذاری املاک و مستغلات این امکان را فراهم کرده که سرمایهگذاران خرد نیز با مبالغ کم، سهمی در این بازار بزرگ داشته باشند و از رشد آن بهرهمند شوند.
کنترل سوگیریهای شناختی و مدیریت رفتار
اقتصاد رفتاری ثابت کرده که انسانها در مواجهه با پول و ریسک، لزوما عقلانی تصمیم نمیگیرند. مغز انسان تمایل دارد در شرایط ابهام و نوسانات شدید، بهجای تحلیل دادهها، بر اساس الگوهای احساسی تکاملی واکنش نشان دهد. یکی از مخربترین این الگوها، «رفتار گلهای» است. در بازارهای پرنوسان، افراد تمایل دارند استراتژیهای فردی خود را کنار گذاشته و دنبالهرو تودههای بازار شوند. این رفتار معمولا منجر به خرید در سقف و فروش در کفهای قیمتی میشود.
تلههای روانی رایج در مدیریت ثروت
تلههایی که قشر زیادی از سرمایهگذاران بهخصوص در اوایل مسیر خود گرفتارشان میشوند، عبارتاند از:
- ترس از دست دادن فرصت: ورود شتابزده به بازارهایی که رشد شارپی داشتهاند، بدون بررسی ارزش ذاتی آنها.
- زیانگریزی: نگهداری طولانیمدت داراییهای زیانده به امید بازگشت به قیمت اولیه، که منجر به حبس سرمایه و از دست رفتن فرصتهای جدید میشود.
- حسابداری ذهنی: رفتار متفاوت با پول بر اساس منشا به دست آوردن آن، که باعث میشود فرد ریسکهای غیرمعقولی را با بخش خاصی از سرمایه خود بپذیرد.
داشتن یک برنامه مدون و استفاده از سیستمهای هوشمند مدیریت دارایی، به سرمایهگذار کمک میکند تا این سوگیریهای شناختی را فیلتر کرده و تصمیمات خود را بهجای هیجانات زودگذر، بر قواعد از پیش تعیینشده استوار کند.
پایش مستمر و بازآرایی استراتژیک پرتفوی
طراحی و تشکیل یک سبد دارایی، پایان مسیر مدیریت ثروت نیست، بلکه آغاز فرآیندی است که نیاز به پایش و تنظیم مجدد دارد. بهدلیل تفاوت در نرخ رشد کلاسهای مختلف دارایی، وزن اولیه آنها در پرتفوی پس از گذشت چند ماه تغییر میکند.
پدیده «انحراف پرتفوی» زمانی رخ میدهد که بخش خاصی از سبد، رشد بسیار بیشتری نسبت به سایر بخشها داشته باشد. در این حالت، وزن آن دارایی در کل سبد افزایش یافته و سطح ریسک کلی سرمایهگذار از حالت استاندارد و اولیه خود خارج میشود.
فرآیند بازآرایی یا ریبالانس کردن، بهمعنای بازگرداندن وزن داراییها به درصدهای هدفگذاریشده است. این کار نیازمند فروش بخشی از داراییهایی است که رشد کردهاند و خرید داراییهایی است که سهم آنها در سبد کاهش یافته.
استراتژیهای اجرایی برای بازآرایی
برای بازآرایی سبد دارایی، عموما از استراتژیهای زیر استفاده میشود:
- بازآرایی دورهای: بررسی و تنظیم مجدد پرتفوی در فواصل زمانی مشخص (مثلا هر شش ماه یا یک سال).
- بازآرایی مبتنی بر باند نوسان: تنظیم مجدد سبد سرمایه در زمانی که وزن یک دارایی از یک درصد مشخص (مثلا ۵ درصد بیشتر یا کمتر از وزن هدف) انحراف پیدا کند.
اجرای دقیق بازآرایی نیازمند نظم و انضباط تحلیلی بالایی است و در اینجا نیز سیستمهای نوین مبتنی بر فناوری میتوانند با ارسال هشدارهای خودکار، زمان مناسب برای این تنظیمات ساختاری را به کاربر یادآوری کنند.
نتیجهگیری
مدیریت ثروت در دوران تورم، نیازمند گذار از تصمیمات واکنشی مقطعی به سمت برنامهریزیهای ساختاریافته و جامعنگر است. در فضایی که متغیرهای اقتصادی دائما در حال تغییر هستند، حفظ و توسعه داراییها دیگر با اتکا به روشهای سنتی و تکبعدی امکانپذیر نیست. تخصیص اصولی دارایی، شناخت پروفایل ریسک فردی، مهار سوگیریهای شناختی و استفاده هدفمند از کلاسهای متنوع مالی، ارکان اصلی بقا و رشد در بازارهای امروز محسوب میشوند.
در این مسیر، بهرهمندی از فناوریهای نوین و پلتفرمهای دیجیتال مدیریت ثروت، به افراد امکان میدهد تا با اشراف کامل بر دادههای کلان و عملکرد لحظهای پرتفوی خود، تصمیماتی آگاهانه، منطقی و به دور از هیجانات مخرب اتخاذ کنند. موفقیت مالی در اقتصاد امروز، نه یک اتفاق تصادفی، بلکه نتیجه اجرای دقیق یک نقشه راه مبتنی بر تحلیل و پایش مستمر است.
✅ آیا این خبر اقتصادی برای شما مفید بود؟ امتیاز خود را ثبت کنید.
[کل: 2 میانگین: 5]
https://eghtesadefarsi.com/?p=235531
- دیدگاه های ارسال شده شما، پس از بررسی توسط تیم اقتصاد فارسی منتشر خواهد شد.
- پیام هایی که حاوی توهین، افترا و یا خلاف قوانین جمهوری اسلامی ایران باشد منتشر نخواهد شد.
- لازم به یادآوری است که آی پی شخص نظر دهنده ثبت می شود و کلیه مسئولیت های حقوقی نظرات بر عهده شخص نظر بوده و قابل پیگیری قضایی می باشد که در صورت هر گونه شکایت مسئولیت بر عهده شخص نظر دهنده خواهد بود.
- لطفا از تایپ فینگلیش بپرهیزید. در غیر اینصورت دیدگاه شما منتشر نخواهد شد.









تفکیک «ظرفیت پذیرش ریسک» از «تحمل ریسک» خیلی کاربردی است. ممکنه درآمد و افق زمانی یک نفر اجازه ریسک بالا بده، ولی خودش با اولین افت ۱۵ درصدی بخواد کل پرتفوی رو بفروشه.
همین تضاد میتواند باعث شود یک استراتژی روی کاغذ مناسب باشد اما در عمل قابل اجرا نباشد. به همین دلیل ارزیابی ریسک فقط با چند سؤال درباره درآمد و سرمایه کافی نیست و واکنش فرد به زیان و نوسان هم باید در طراحی پرتفوی لحاظ شود.