- نویسنده : داود یوسفی
- 04 مهر 1405
- کد خبر 236638
- 30 بازدید
- 2 نظر
- پرینت
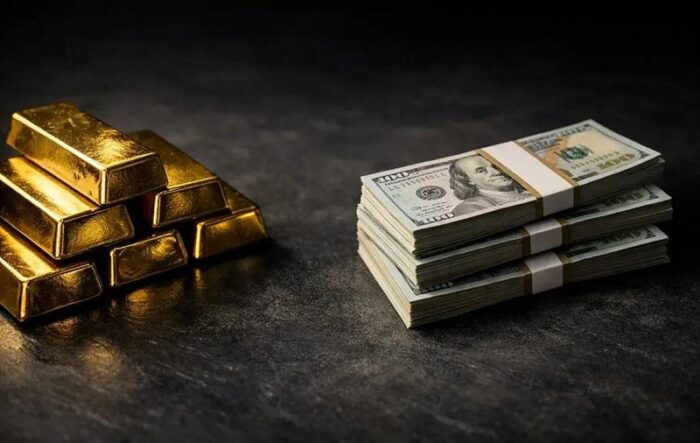
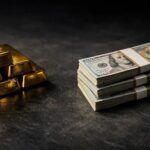
یک روز بورس صعودی میشود، روز دیگر دلار سقف جدیدی میزند و مدتی بعد، آرامش به این حوزهها برمیگردد. در این میان، دو گزینه همیشه روی میز سرمایهگذاران قرار دارد که شامل طلا و ابزارهای درآمد ثابت میشود.
بسیاری از افراد تصور میکنند باید میان صندوق طلا یا درآمد ثابت دست به یک انتخاب مطلق بزنند؛ یعنی یا تمام سرمایه خود را به ریسک طلا بسپارند یا به سود ثابت قناعت کنند. اما واقعیت این است که انتخاب درست، نیازمند شناخت دقیق تفاوتها، ابزارها و البته روحیات خودتان است. در این گزارش به این موضوع میپردازیم که چطور با شناخت ویژگیهای طلا و درآمد ثابت، دارایی خود را میان این دو بازار هدایت کنید تا بیشترین بازدهی ممکن را به دست آورید. همراه ما باشید.
طلا و درآمد ثابت چه نقش متفاوتی در سبد سرمایهگذاری دارند؟
قبل از اینکه به سراغ اعداد و ارقام برویم، باید ببینیم هرکدام از این دو دارایی اساساً چه وظیفهای در سبد ما دارند. نگاه ما به این دو بازار نباید شبیه به هم باشد؛ چرا که یکی برای روزهای طوفانی طراحی شده و دیگری برای ایجاد آرامش و ثبات در نظر گرفته شده است.
طلا
طلا در تمام دنیا بهعنوان «پناهگاه امن سرمایه» شناخته میشود. این دارایی ذاتاً ارزش پول شما را در برابر تورم و کاهش ارزش پول ملی حفظ میکند. طلا سود ماهیانه یا سالیانه ندارد؛ یعنی وقتی شما طلا میخرید، داراییتان زاد و ولد نمیکند، بلکه ارزش ذاتی آن پابهپای تورم و نرخ ارز رشد میکند تا قدرت خرید شما در طول زمان از بین نرود.
برای سرمایهگذاری در طلا چه گزینههایی وجود دارد؟
برای سرمایهگذاری در این بازار سنتی، گزینههای متعددی وجود دارد. طلای فیزیکی شامل سکه و مصنوعات، قدیمیترین روش خرید است اما چالشهایی مثل اجرت ساخت بالا، حباب قیمت سکه و ریسک بالای نگهداری و سرقت را به همراه دارد.
طلای آبشده گزینهای اقتصادیتر است چون اجرت ندارد، اما همچنان ریسک تقلبی بودن یا چالشهای تحویل فیزیکی در مبالغ کم را دارد. در مقابل، صندوقهای بورسی طلا مدرنترین و امنترین راه هستند. شما میتوانید حتی با چند صدهزار تومان، واحدهای این صندوقها را که پشتوانه آنها شمش طلا و سکه است از بورس بخرید. بررسی یک راهنمای خرید صندوق طلا به شما نشان میدهد که چطور بدون ریسک سرقت یا حباب، از رشد قیمتها سود ببرید.
صندوق درآمد ثابت
صندوق درآمد ثابت یک از کم ریسک ترین گزینه های سرمایه گذاری در بورس با سود ثابت است. وظیفه اصلی این بخش از سرمایه گذاری در سبد شما، ایجاد یک جریان سود منظم و ثابت ، مطمئن و بدون ریسک است. وقتی بخشی از پول خود را در این صندوق قرار میدهید، دقیقاً میدانید که در پایان ماه یا سال، چه میزان سود به دست خواهید آورد. این ابزارها بهترین گزینه سرمایه گذاری با ریسک کم هستند. سود صندوق های درآمد ثابت در شرایط فعلی بن ۳۵ تا ۴۰ درصد است که بالاتر از سود سپرده های بانکی است.
برای سرمایهگذاری در درآمد ثابت چه گزینههایی وجود دارد؟
برای سرمایهگذاری در این بخش نیز مسیرهای مختلفی وجود دارد. سپردههای بانکی آشناترین ابزار برای عموم مردم است که ریسک آن صفر است اما معمولاً سود آن نسبت به تورم واقعی جامعه عقب میماند و برداشت زودتر از موعد، نرخ سود آن را با جریمه شکست مواجه میکند. اوراق گام و اوراق مشارکت نیز اوراقی هستند که دولت یا شرکتهای بزرگ برای تأمین مالی منتشر میکنند و سود مشخصی را در دورههای زمانی معین پرداخت میکنند.
در این میان، صندوقهای درآمد ثابت بورسی با سرمایهگذاری پول مشتریان در سپردههای بانکی ارزندهتر و اوراق مشارکت کمریسک، بازدهی بیشتری ایجاد میکنند. این صندوقها علاوه بر داشتن سود روزشمار و بالاتر از بانک، هیچ جریمهای برای برداشت زودهنگام سرمایه در نظر نمیگیرند. امروزه خرید صندوق درآمد ثابت به یکی از جذابترین جایگزینهای سپرده بانک برای افراد ریسکگریز تبدیل شده است.
بازده بیشتر یا نوسان کمتر؛ تفاوت اصلی طلا و درآمد ثابت کجاست؟
اگر بخواهیم این دو دارایی را در ترازوی مقایسه بگذاریم، همه چیز به دو کلمه ختم میشود که شامل «بازدهی» و «نوسان» است. طلا یک دارایی پرنوسان است. این یعنی ممکن است شما امروز طلا بخرید و ماه آینده به دلیل افت قیمت دلار یا طلای جهانی، شاهد کاهش ارزش ریالی سرمایه خود باشید. اما در بلندمدت، طلا معمولاً بازدهیهای چشمگیری ثبت میکند که تورم را کاملاً پوشش میدهد. پس طلا پتانسیل بازدهی بالاتری دارد اما به شرطی که تحمل دیدن سرخ شدن نمودارها در کوتاهمدت را داشته باشید.
در طرف دیگر، ابزارهای درآمد ثابت هیچ نوسان منفی ندارند. نمودار رشد یک صندوق درآمد ثابت، همیشه یک خط مستقیم رو به بالاست. با انتخاب این روش، سرمایه شما با کاهش ارزش روبهرو نخواهد شد. ویژگی اصلی این بستر مالی، حذف استرس ناشی از نوسانات قیمت است که البته به بهای محدود شدن سقف سودآوری سرمایه تمام میشود.
تورم، دلار و نرخ بهره چگونه انتخاب سرمایهگذاران را تغییر میدهند؟
برای اینکه بدانید در هر برهه زمانی باید وزنه سبد خود را به کدام سمت سنگینتر کنید، باید سه موتور محرک اقتصاد یعنی تورم، دلار و نرخ بهره را رصد کنید.
وقتی انتظارات تورمی در جامعه بالاست و قیمت دلار در بازار آزاد گامهای صعودی برمیدارد، بازار طلا صعودی میشود. در این شرایط، نگهداری ریال یا ماندن در ابزارهای درآمد ثابت، اگر سود آنها فاصله زیادی با تورم داشته باشد، به معنای کاهش ارزش سرمایه است. در این فاز اقتصادی، برای حفظ ارزش سرمایه، سرمایه گذاری در طلا یا خرید صندوق طلا که پشتوانه طلای بورسی دارد و مطمئن است یکی از بهترین گزینه ها است.
اما اقتصاد همیشه در سقف تورمی نمیماند. در دورههایی که دولت سیاستهای انقباضی شدیدی اعمال میکند، نرخ بهره بانکی و سود صندوقهای درآمد ثابت بالا میرود و قیمت دلار برای چند ماه وارد فاز استراحت یا ثبات میشود، ورق برمیگردد. در این زمان، خرید طلا به دلیل هزینهها و حباب احتمالی میتواند راکد بماند یا حتی زیانده باشد؛ در حالی که درآمد ثابت با سود روزشمار و بدون ریسک خود، پاداش بسیار خوبی به سرمایهگذاران دوراندیش میدهد.
طلا یا درآمد ثابت؛ کدام گزینه با ریسکپذیری شما سازگارتر است؟
نسخه یکسانی برای همه وجود ندارد. بهترین کارشناس برای چیدمان سرمایه، خود شما هستید؛ چون هیچکس بهتر از شما میزان تحمل استرس و اهداف مالیتان را نمیشناسد. برای انتخاب، سه تیپ شخصیتی و رویکرد معاملاتی را میتوان در نظر گرفت.
گروه اول سرمایهگذاران ریسکگریز هستند. اگر با هر نوسان قیمت دلار دچار استرس میشوید یا برای مخارج زندگی به یک کمکهزینه ماهانه نیاز دارید، بخش عمده سرمایه شما، مثلاً ۷۰ تا ۸۰ درصد، باید در صندوقهای درآمد ثابت باشد. گروه دوم سرمایهگذاران ریسکپذیر نام دارند. اگر پول مازادی دارید که حداقل تا یک سال آینده به آن دست نمیزنید و هدفتان صرفاً عقب نماندن از تورم و موجهای قیمتی است، سنگین کردن وزنه سبد به سمت طلا منطقیتر جلوه میکند.
رویکرد سوم که بر پایه تفکر متوازن شکل گرفته، ترکیب همزمان این دو دارایی است. شما میتوانید با توجه به شرایط روز بازار، مثلاً ۵۰ درصد از سرمایه خود را به درآمد ثابت اختصاص دهید تا سود قطعی بگیرید و ۵۰ درصد دیگر را وارد صندوقهای طلا کنید تا اگر بازار جهش کرد، از تورم جا نمانید. با این روش، شما همزمان ترمز گیر ریسک و گاز دهنده بازدهی را در دست دارید و بازدهی معقولی را در بلندمدت تجربه میکنید.
✅ آیا این خبر اقتصادی برای شما مفید بود؟ امتیاز خود را ثبت کنید.
[کل: 1 میانگین: 5]
https://eghtesadefarsi.com/?p=236638

- دیدگاه های ارسال شده شما، پس از بررسی توسط تیم اقتصاد فارسی منتشر خواهد شد.
- پیام هایی که حاوی توهین، افترا و یا خلاف قوانین جمهوری اسلامی ایران باشد منتشر نخواهد شد.
- لازم به یادآوری است که آی پی شخص نظر دهنده ثبت می شود و کلیه مسئولیت های حقوقی نظرات بر عهده شخص نظر بوده و قابل پیگیری قضایی می باشد که در صورت هر گونه شکایت مسئولیت بر عهده شخص نظر دهنده خواهد بود.
- لطفا از تایپ فینگلیش بپرهیزید. در غیر اینصورت دیدگاه شما منتشر نخواهد شد.









شاید سؤال اصلی برای خیلی از سرمایهگذارها «طلا یا درآمد ثابت؟» نباشد؛ بلکه این باشد که چه نسبتی از سرمایه را به هرکدام اختصاص بدهند. کسی که به نقدینگی نیاز دارد با فردی که افق چندساله دارد نمیتواند یک ترکیب یکسان داشته باشد.
همین تفاوت در افق زمانی و نیاز نقدینگی است که باعث میشود یک نسخه واحد برای همه سرمایهگذاران وجود نداشته باشد. ترکیب داراییها باید با هدف سرمایهگذاری، میزان تحمل نوسان و زمانی که فرد به پول خود نیاز دارد هماهنگ شود.